股权激励要规划得稳妥,关键在于让估值依据、持股结构与退出安排同步符合最新税务与公司法要求——尤其是2024年资本利得税规则调整后,旧有模板可能不再适用。核心员工流失,往往正是源于企业缺少这类让人才长期参与成长的机制;员工持股计划(ESOP)能建立长期激励关系,但规划不足同样可能导致税务成本增加、股权争议,甚至影响未来融资或股权转让。
自2024年资本利得税规则调整后,马来西亚企业在设计员工持股方案时,需要重新评估估值依据、持股结构和退出安排。继续套用旧有模板,可能无法符合现行税务要求,让企业承担额外成本,员工实际获得的股权价值也可能受到影响。
本文将为正在规划ESOP,或希望检查现有员工持股计划合规性的马来西亚中小企业主,说明如何结合公司法、税务和估值规划,建立更稳健的股权激励方案,留住推动企业发展的核心团队。
什么是股权激励?企业如何通过员工持股留住核心人才
股权激励是一种让员工分享企业成长成果的长期奖励机制。企业通过授予股份、认股权或其他股权权益,让核心员工的收益与公司未来表现产生联系,常见形式包括员工认股权计划(ESOS)、限制性股票和员工持股计划。
对于希望留住管理层和关键人才的马来西亚企业而言,股权激励不只是分配股份,更需要完善处理公司法、税务和估值安排。私人有限公司在推行员工持股时,必须按照2016年公司法完成发股、库存股处理或股份转让等程序,单靠内部协议无法保障企业和员工双方权益。
估值也是股权激励能否顺利执行的重要环节。根据马来西亚会计准则局(MASB)采用的MFRS 2股份支付准则,企业需要以公允价值确认股份支付成本。由于私人公司没有公开市场股价,通常需要独立估值报告支持会计入账、税务申报,以及员工股权福利计算。
如果您正在规划员工持股方案,或希望检查现有股权激励安排是否符合最新法规要求,NKH特许会计师事务所可协助企业进行股权激励规划、企业估值及相关税务咨询。
股权激励除了影响员工长期参与度,也会影响企业未来的股权安排。企业主在设计方案时,应同步考虑未来公司传承规划,确保股权结构能够支持企业长期发展。
如果企业希望确认现有股权激励方案是否符合最新的税务及合规要求, 可以联系NKH特许会计师事务所,由专业团队协助检视现有架构及相关安排。
新框架下,股权激励规划要注意哪些关键环节 ?
股权激励方案能否顺利执行,不只取决于激励机制本身,也要同步处理税务、公司法及相关申报程序。私人公司发股给员工,必须依据2016年公司法向马来西亚公司委员会(SSM)提交股份分配申报,同时更新股东名册和章程中的股份类别条款,若用库存股方式操作,也要符合回购和转让的法定条件。
员工行使认股权或股份归属时,通常按市场价值与支付价格的差额计入应课税福利,雇主须在EA表格申报,内陆税收局(LHDN) 对雇员福利有明确的裁定指引,企业发放前应先确认计税时点和估值方法。
员工日后出售持有的非上市公司股份,现在还可能触发资本利得税,具体税率应以LHDN最新公告为准。规划股权激励若没同步测算行使阶段所得税和退出阶段资本利得税,员工实际收益会明显低于预期,反而削弱激励效果。
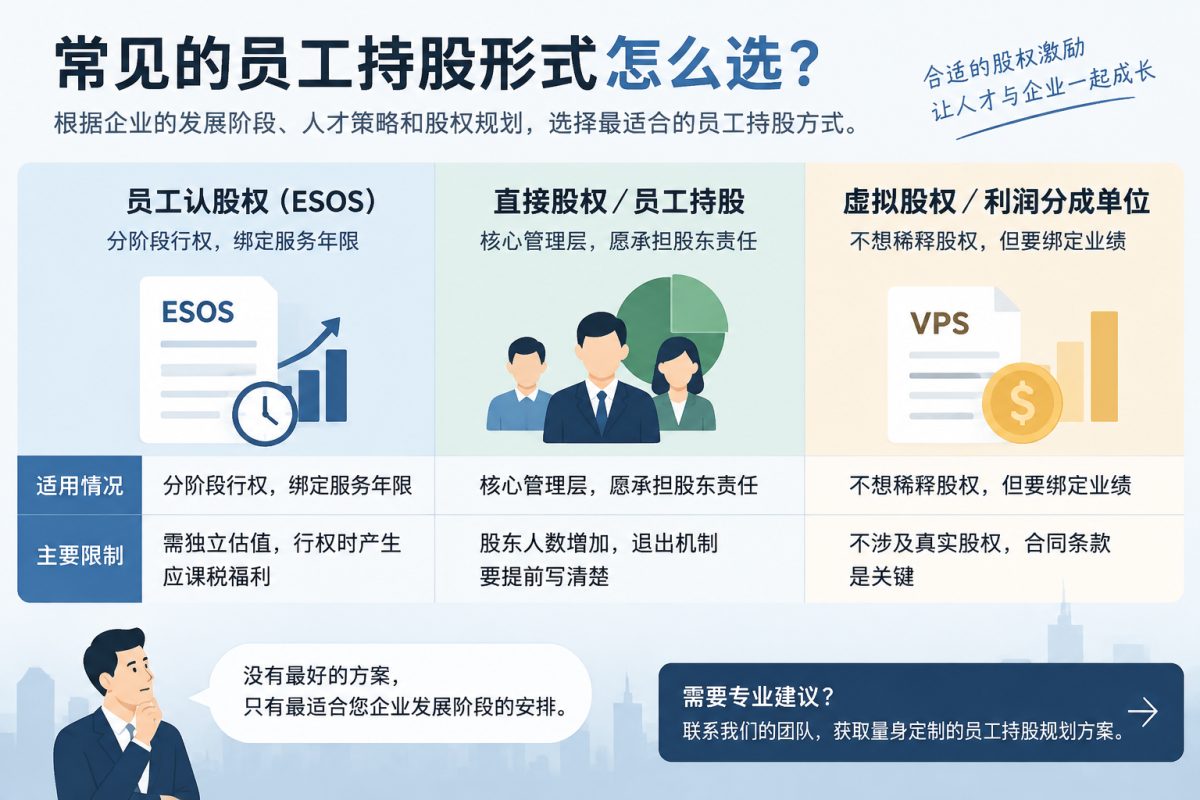
常见的员工持股形式怎么选?
图片由 AI 生成
选择员工持股形式时,企业需要考虑的不只是激励效果,也包括未来的股权安排、税务影响和管理需求。ESOS适合希望通过长期服务条件留住人才的企业;直接股权较适合已经确定长期合作关系的核心管理层;虚拟股权则适用于希望绑定员工表现,但暂时不想改变股权结构的公司。
不过,不同方案在执行阶段会涉及股份发行、估值确认、税务处理及退出机制设计。马来西亚中小企业在推行员工持股前,建议先评估公司的发展阶段、人才目标和财务规划,避免后续出现股权纠纷或合规调整。
NKH 可协助企业分析适合的股权激励模式,结合企业估值、税务规划及公司秘书服务,制定符合业务需求的员工持股方案。
企业在规划员工持股安排时,也需要先厘清整体股份结构、股东权益与未来发展方向。一套完善的股权分配方案能够帮助企业建立更清晰的持股架构,降低未来股权争议风险。
员工持股规划中容易忽略的风险
图片由 AI 生成
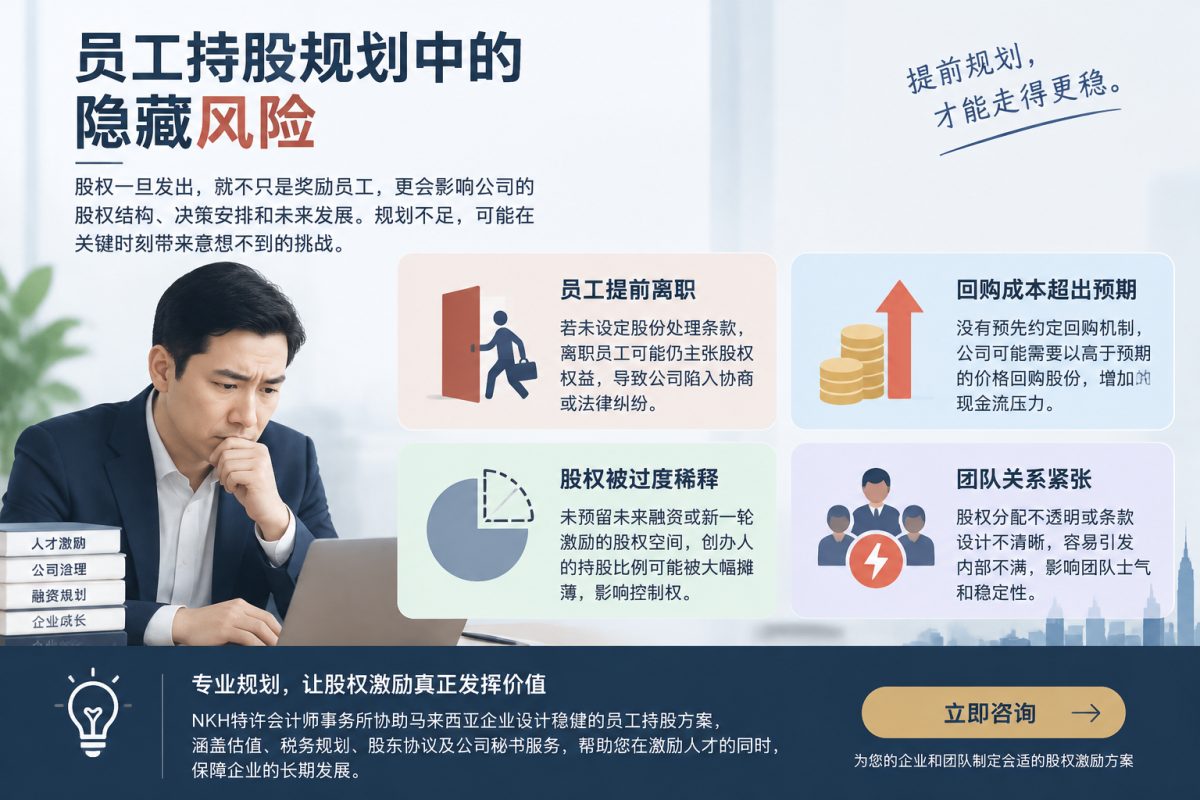
员工持股计划除了发挥人才激励作用,也会影响公司的股权结构、决策机制及未来融资安排,因此企业在设计方案时需要同时考虑激励效果与长期股权管理。许多企业在初期只关注如何分配股份,却忽略后续员工离职、股权回购和融资扩张时可能出现的问题。
其中,股东协议和退出机制是最常被忽略的部分。若员工在归属期未满前离开,公司没有预先设定回购条件、价格计算方式及执行流程,可能需要面对股份处理争议,甚至增加现金回购压力。
此外,创办人也需要在设计员工持股方案时考虑未来融资需求。若没有预留合理的股权池或稀释安排,新投资者加入后可能改变原有持股比例,引发管理层对控制权和利益分配的担忧。
因此,员工持股计划不只是决定“分多少股份”,更需要同步规划股权结构、退出机制和长期经营目标,确保激励员工的同时,也保护企业未来发展空间。
如需评估现有股权激励方案,可联系NKH并提供目前的持股结构及计划安排,由团队协助检视估值、税务及执行上的重点。
NKH如何协助企业建立稳健的股权激励方案
NKH特许会计师事务所协助马来西亚企业从方案设计阶段开始评估股权安排,降低执行过程中出现税务争议、估值依据不足或股权文件不完整的风险。
作为专业的会计公司,NKH团队提供企业价值评估服务,为员工认股权计划(ESOS)及员工持股方案准备符合MFRS 2股份支付准则要求的独立估值报告。同时,团队可配合公司秘书服务,处理股份分配、公司章程调整及SSM相关申报流程,让企业从规划到执行都有完整支持。
NKH亦会根据企业实际情况评估行权阶段的所得税影响及退出安排涉及的税务成本,帮助企业在推出股权激励前了解长期影响,而不是等员工离职、融资或股权变动时才被动处理问题。
股权激励常见问题
1. 股权激励和员工持股是同一回事吗?
股权激励是整体机制,员工持股是其中一种落地方式,两者需要搭配税务与估值规划才能落实。
2. 私人公司做员工持股,一定要请人估值吗?
私人公司没有公开市场价格,MFRS 2要求以公允价值入账,NKH的估值团队会出具独立报告支撑入账和税务计算。
3. 员工透过股权激励拿到的股份,出售时要交资本利得税吗?
出售非上市公司股份可能触发资本利得税,NKH会在方案设计阶段同步测算这部分退出成本。
4. 员工中途离职,公司要不要买回股份?
方案里必须提前写清楚回购价格和触发条件,避免日后争议。
5. 股权激励计划需要向SSM申报吗?
私人公司发新股或使用库存股都须依公司法向SSM申报,NKH的公司秘书团队会处理整个流程。
6. 中小企业适合用虚拟股权代替真实股权吗?
不想稀释股权又要绑定业绩的企业,虚拟股权是可行选项,NKH会协助厘清合同条款避免争议。
开始规划您的股权激励方案
员工持股计划的目标,是让核心人才与企业长期发展保持一致。NKH特许会计师事务所协助马来西亚企业评估合适的股权激励架构,确保方案符合企业发展需求,并为未来执行做好准备。
联系NKH,安排股权激励规划咨询,让您的员工激励方案更有方向,支持企业持续成长。