企业传承涉及管理权交接、股权安排及企业价值分配,而企业估值可以先为各方建立较客观的价值参考,减少后续因价值认知不同产生的分歧 。
若没有准确的企业估值,下一代接班、股东退出或股份调整都可能因价值认知不同而产生争议。
对于计划进行家族传承或企业交接的中小企业老板而言,提前了解公司的真实价值,是制定股权安排与传承计划的重要第一步。
什么是企业估值?为什么它是公司传承的第一步
企业估值是评估公司整体价值的过程,涵盖资产状况、盈利能力与市场地位等层面。公司传承牵涉股权转移与税务申报,没有准确的企业估值作为基础,交班双方很容易对公司价值产生不同解读。
对家族经营的中小企业而言,企业传承除了涉及商业价值,也可能牵涉家族成员之间的股权及接班安排 。
交班前若没有客观的估值报告,接班人与其他股东都可能对公司股权转让的价值提出质疑,拖慢整个传承进度,也可能在大马公司委员会(SSM)规定的股权转让程序上耗费更多时间。
除了确认企业价值,公司传承过程中也需要提前规划股东之间的权益安排。完善的股权分配方案能够帮助企业明确股份比例与责任分配,让交接过程更加顺利。
立即联系NKH特许会计师,让专业团队协助您完成公司传承前的企业估值规划。
没有企业估值,公司传承路上会踩的坑
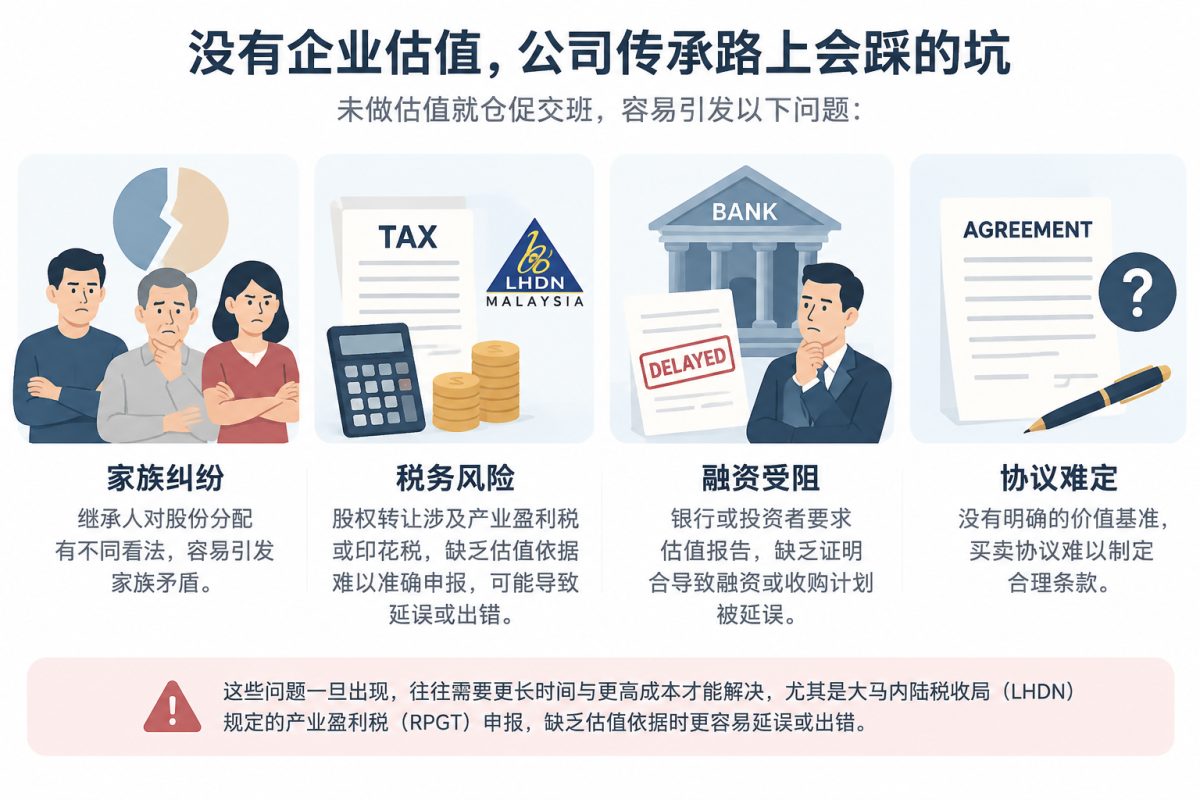
图片由 AI 生成
未做估值就仓促交班,容易引发以下问题:
- 继承人之间因分配比例不公,产生家族纠纷
- 公司股股份转让可能涉及印花税及其他适用税务事项,具体税务处理应根据交易性质及现行税务规定确认
- 银行或投资者要求估值证明,融资或收购计划因此延误
- 没有明确价值基准,买卖协议难以拟定合理条款
这些问题一旦出现,往往需要更长时间与更高成本才能解决,尤其是大马内陆税收局(LHDN)规定的产业盈利税(RPGT)申报,缺乏估值依据时更容易延误或出错。
当企业传承涉及股份转移时,除了确认公司价值,也需要处理相关交易流程与股东权益安排。了解更多关于股权转让的规划方式,有助企业降低交接过程中可能出现的争议。
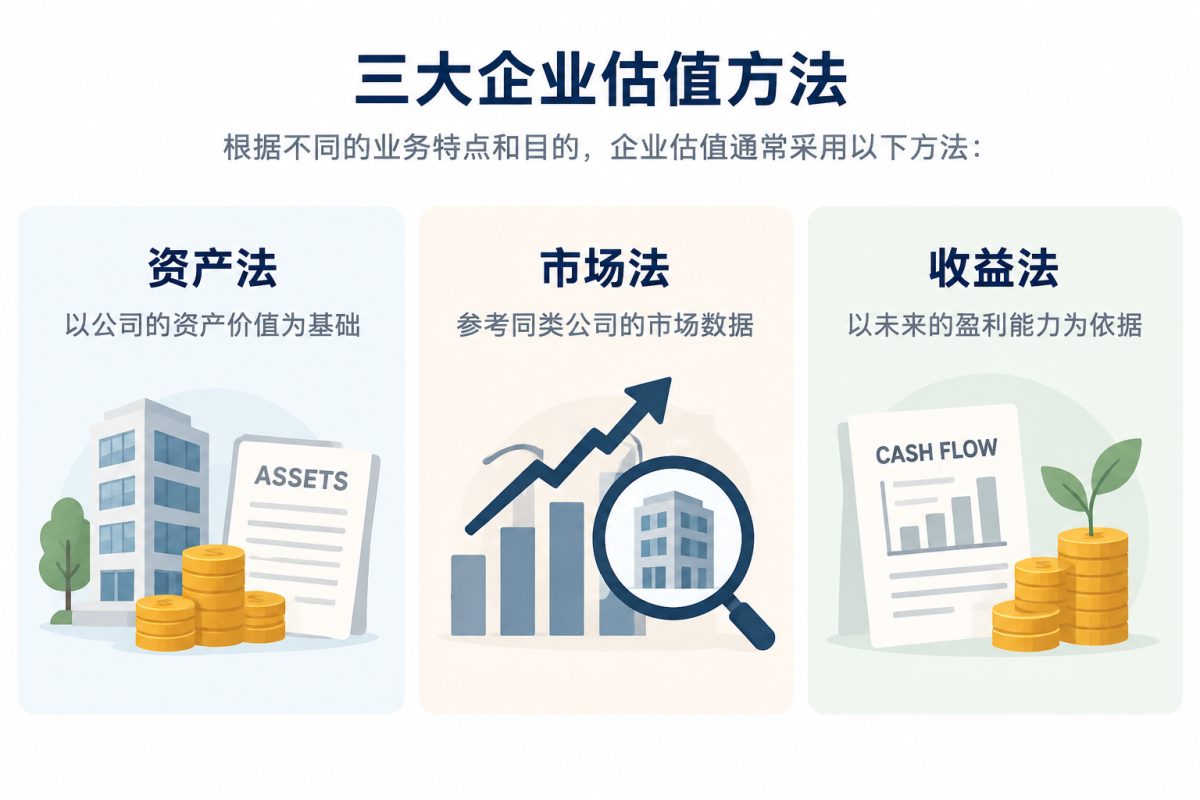
企业估值怎么做?三大估值法一次看懂
图片由 AI 生成
企业估值常见方法包括资产法、市场法和收益法。NKH会根据企业所属行业、资产结构、盈利情况及估值目的,判断适用的估值方法或组合 。
| 估值方法 | 评估重点 | 适用情况 |
|---|---|---|
| 资产法 | 以公司净资产减去负债后的价值为基础 | 适合资产密集型公司或控股公司 |
| 市场法 | 参考同行业可比公司的交易价格作为依据 | 适合有明确行业对标数据的公司 |
| 收益法 | 以公司未来现金流折现推算价值 | 适合盈利稳定、具备增长潜力的公司 |
不确定该采用哪一种估值方法时,可立即联系NKH团队,让持牌会计师根据公司实际情况提供专业建议。
NKH协助企业主规划顺畅的公司传承流程
NKH特许会计师事务所提供会计公司服务,协助中小企业整理财务资料、分析股权结构,并为传承规划建立清晰基础。
NKH团队结合企业价值评估专业,综合企业资产、盈利表现与市场因素,制定具依据的估值报告,让企业主、继承人与股东能够围绕一致的价值标准进行沟通。
同时,NKH也协助规划股权转让安排、税务处理及相关合规文件,减少因价值认知差异而引起的争议。
从估值确认到传承执行,NKH帮助企业主提前处理关键问题,让公司交接过程更有规划,也让多年累积的企业价值能够稳健延续。
让NKH协助您规划稳健的企业传承方案
公司传承不仅关系经营权交接,更影响股权安排、家族关系与企业未来发展。缺少明确的估值依据,容易让接班过程出现价值认知差异,影响原本规划好的交接安排。
NKH特许会计师事务所结合MIA认证专业资格与企业估值经验,协助马来西亚中小企业主在交接前掌握企业真实价值,为股权安排与传承决策提供可靠依据。
联系NKH特许会计师事务所,预约企业传承咨询,让您的公司交接计划建立在清晰、客观的价值基础上。
公司传承常见问题
1. 企业估值需要多长时间完成?
一般而言,客户提供完整财务数据后,NKH特许会计师团队可在两周左右完成企业估值报告。
2. 公司传承一定要做企业估值吗?
不一定属于法定要求,但涉及股权分配、家族交接或股份转让时,提前进行企业估值有助于建立客观的价值依据,方便后续规划与协商 。
3. 企业估值和公司注册资本一样吗?
不一样,企业估值反映的是公司实际市场价值与盈利能力,NKH的商业估值服务会综合资产、收益与市场三大因素评估。
4. 没有专业估值,家族企业交接会面临什么风险?
未经专业评估的交接容易引发继承人之间的分配纠纷,也可能在产业盈利税或印花税申报上出现落差,NKH的估值报告可作为协商与申报的依据。
5. NKH能提供哪些与公司传承相关的服务?
NKH特许会计师提供企业估值、公司秘书合规、企业税务规划与顾问咨询服务,协助中小企业完成从评估到交接的整个传承流程。
6. 中小企业应该何时开始规划公司传承?
NKH建议企业主在计划退休或交棒前至少两三年着手规划,让估值、税务与交接安排有足够时间完成。